

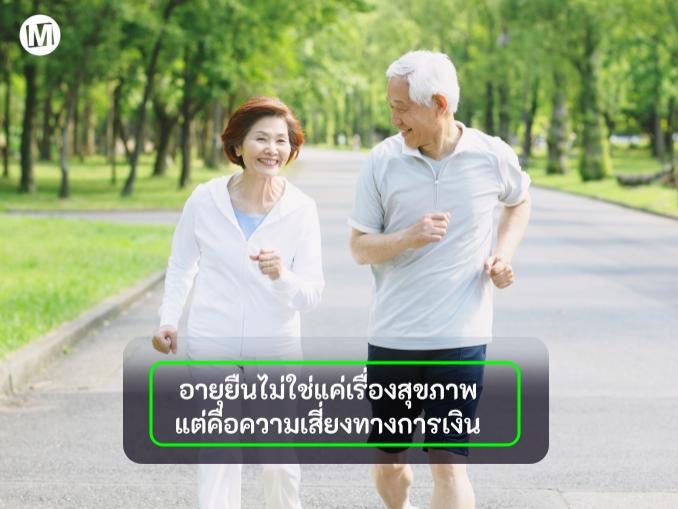
ปัจจุบันโลกกำลังก้าวเข้าสู่ยุคที่ผู้คนมีอายุยืนยาวขึ้นอย่างไม่เคยเกิดขึ้นมาก่อน ข้อมูลจากองค์การอนามัยโลก (WHO) ระบุว่า อายุขัยเฉลี่ยของประชากรทั่วโลกมีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง ขณะที่ประเทศไทยกำลังก้าวสู่สังคมสูงวัยเต็มรูปแบบ สิ่งที่กำลังเกิดขึ้นจึงไม่ใช่เพียงการมีชีวิตยืนยาวขึ้น แต่ยังนำมาซึ่งความท้าทายทางการเงินรูปแบบใหม่ที่เรียกว่า “Longevity Risk” หรือความเสี่ยงที่อายุขัยของมนุษย์ยืนยาวกว่าเงินออมที่เตรียมไว้
ในอดีตแนวคิดการวางแผนการเงินมักตั้งอยู่บนสมมติฐานแบบเดิม คือ เรียน ทำงาน สะสมเงิน และเกษียณในช่วงอายุประมาณ 60 ปี แต่ในโลกที่อายุขัยยืนยาวขึ้น ชีวิตหลังเกษียณอาจกินเวลายาวนานหลายสิบปี ทำให้คำถามสำคัญไม่ใช่เพียงว่า “มีเงินพอใช้หลังเกษียณหรือไม่” แต่คือ “ระบบการเงินของเราจะสามารถรองรับชีวิตที่ยาวขึ้นได้อย่างไร” การวางแผนการเงินจึงจำเป็นต้องปรับมุมมองใหม่ เคทีซีแนะนำ 3 วิธีคิดสำคัญที่ช่วยเสริมความมั่นคงทางการเงินในระยะยาว เพื่อให้สามารถรองรับชีวิตที่มีหลายช่วงและหลายบทบาทมากกว่าที่เคย
1. มองการเงินเป็น “เส้นทางชีวิต” ไม่ใช่เพียงรายรับรายจ่ายรายเดือน
การวางแผนการเงินในอดีตมักเน้นการบริหารรายรับรายจ่ายในแต่ละเดือน หรือการสะสมเงินเพื่อใช้หลังเกษียณ แต่ในโลกที่ผู้คนมีชีวิตยืนยาวขึ้น แนวคิดเรื่อง “Multi-stage Life” หรือชีวิตหลายช่วงกำลังกลายเป็นเรื่องปกติ ผู้คนจำนวนมากอาจกลับไปเรียนรู้ทักษะใหม่ในวัยกลางคน เปลี่ยนสายอาชีพในช่วงอายุ 40–50 ปี หรือเริ่มต้นธุรกิจหลังเกษียณ ดังนั้น การวางแผนการเงินจึงไม่ใช่เพียงการออมเพื่อ “หยุดทำงาน” แต่คือการออกแบบระบบการเงินที่มีความยืดหยุ่นและสามารถรักษากระแสเงินสดของชีวิตให้ดำเนินต่อไปได้ แม้รายได้ประจำจะเปลี่ยนแปลงไปตามช่วงวัย
2. มองสุขภาพเป็น “สินทรัพย์ระยะยาว”
เมื่ออายุขัยเพิ่มขึ้น สุขภาพจึงกลายเป็นปัจจัยสำคัญที่มีผลโดยตรงต่อเสถียรภาพทางการเงิน หากเปรียบเงินเป็นเชื้อเพลิง สุขภาพก็คือเครื่องยนต์ที่ทำให้ชีวิตเดินต่อไปได้ ในอดีตค่าใช้จ่ายด้านสุขภาพมักถูกมองเป็นภาระ แต่ในโลกที่ผู้คนมีชีวิตยาวขึ้น การดูแลสุขภาพ การตรวจสุขภาพประจำปี หรือการทำประกันสุขภาพ ควรถูกมองเป็นการลงทุนเพื่อบริหารความเสี่ยงทางการเงินในระยะยาว เพราะการดูแลสุขภาพตั้งแต่วันนี้สามารถช่วยลดภาระค่าใช้จ่ายด้านการรักษาพยาบาลในอนาคต ซึ่งอาจเกิดขึ้นในช่วงที่ไม่มีรายได้หลัก
3. ใช้เครื่องมือทางการเงินช่วยบริหารกระแสเงินสด
ระบบการเงินในปัจจุบันมีเครื่องมือที่หลากหลายมากขึ้น ไม่ว่าจะเป็นผลิตภัณฑ์ทางการเงิน สิทธิประโยชน์ด้านไลฟ์สไตล์ หรือเครื่องมือบริหารกระแสเงินสด ซึ่งสามารถช่วยเพิ่มประสิทธิภาพในการจัดการเงินได้ การใช้เครื่องมือทางการเงินอย่างเหมาะสม เช่น การบริหารการใช้จ่ายผ่านระบบแบ่งชำระของบัตรเครดิต หรือการใช้สิทธิประโยชน์ด้านสุขภาพและไลฟ์สไตล์จากบริการทางการเงิน สามารถช่วยให้ผู้บริโภครักษา สภาพคล่องทางการเงิน พร้อมกับดูแลคุณภาพชีวิตไปพร้อมกัน
เคทีซีมองว่า “Longevity Risk” กำลังกลายเป็นโจทย์สำคัญของผู้บริโภคยุคใหม่ การบริหารการใช้จ่ายอย่างมีวินัย การรักษาสภาพคล่องทางการเงิน และการใช้เครื่องมือทางการเงินอย่างเหมาะสม จึงเป็นส่วนหนึ่งของการเตรียมความพร้อมสำหรับชีวิตที่ยืนยาวขึ้น ในโลกที่มนุษย์มีอายุยืนขึ้นความท้าทายจึงไม่ใช่เพียงการมีชีวิตที่ยาวนานแต่คือการมีชีวิตที่มั่นคง ทั้งในมิติของสุขภาพ การเงิน และคุณภาพชีวิตในทุกช่วงวัย


เอเวอร์กรีนวิว ทาวเวอร์ ชั้น 4
เลขที่ 22/43 ซอยบางนา-ตราด 56 ถนนบางนา-ตราด
แขวงบางนา เขตบางนา กรุงเทพมหานคร 10260
Tel : 0-2751-4995-6
Mobile : 062-194-4561
คุณศุภากร ยาตพงศ์ (บู)
Mobile : 08-1355-3636
Tel : 0-2751-4995-6
E-mail : market-plus@hotmail.com
info@marketplus.in.th
E-mail : info@marketplus.in.th,
market-plus@hotmail.com,
marketplus@hotmail.co.th