

เริ่มต้น AWR ด้วย 5 สินทรัพย์ Freehold มูลค่าลงทุนไม่เกิน 51,388 ล้านบาท เชื่อม Commercial กับ Hospitality ก่อนเปิดทางสู่ Pipeline อีก 9 สินทรัพย์ และโครงการในพอร์ต AWC อีก 48 แห่ง วาง 3 เครื่องยนต์ Performance–Appreciation–Acquisition Growth เปลี่ยนอสังหาริมทรัพย์ที่พัฒนาจนสร้างรายได้แล้ว ให้กลับมาเป็นทุนสำหรับการเติบโตรอบใหม่
หากมองเพียงผิวเผิน การจัดตั้ง ทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ เอดับเบิ้ลยูซี ไลฟ์สไตล์ พร๊อพเพอร์ตีส์ (AWC Lifestyle Property Real Estate Investment Trust) หรือ AWR อาจดูเหมือนเป็นอีกหนึ่งการนำอสังหาริมทรัพย์เข้าสู่ REIT
แต่เมื่อฟังวิธีที่ AWC อธิบายโมเดลนี้ ภาพที่ใหญ่กว่าคือความพยายามสร้าง “วงจรการเติบโต” ให้กับอสังหาริมทรัพย์ ตั้งแต่การเลือกทำเล พัฒนาโครงการ สร้างรายได้ เพิ่มมูลค่า ไปจนถึงการนำสินทรัพย์ที่เติบโตแล้วเข้าสู่ตลาดทุน เพื่อเปลี่ยนมูลค่าที่สะสมอยู่ในอสังหาริมทรัพย์ให้กลับมาเป็นเงินทุนสำหรับการเติบโตรอบใหม่
นี่คือแนวคิดเบื้องหลัง AWC’s Integrated Sustainable Growth Platform ที่วางให้ บริษัท แอสเสท เวิรด์ คอร์ป จำกัด (มหาชน) หรือ AWC ทำหน้าที่เป็น Development Engine ขณะที่ AWR รับช่วงสินทรัพย์คุณภาพที่ผ่านการพัฒนาและสามารถสร้างรายได้แล้ว เพื่อสร้างกระแสเงินสดควบคู่กับโอกาสจากมูลค่าสินทรัพย์ที่เพิ่มขึ้นในระยะยาว
จาก Developer สู่โมเดลที่ทำให้เงินทุน “หมุนกลับมาโต”
หัวใจสำคัญของโมเดลนี้อยู่ที่การแบ่งบทบาทระหว่าง AWC และ AWR ให้เสริมกัน
AWC ยังคงทำหน้าที่พัฒนาโครงการ ตั้งแต่เลือกทำเล ออกแบบ ลงทุน ก่อสร้าง สร้างจุดหมายปลายทาง และหาพันธมิตรระดับโลกเข้ามาร่วมสร้างประสบการณ์ จนสินทรัพย์มีผลการดำเนินงานและสามารถสร้างรายได้
จากนั้น AWR จะเข้ามาทำหน้าที่ถือครองสินทรัพย์เหล่านั้น เพื่อสร้างรายได้ให้ผู้ถือหน่วยทรัสต์ พร้อมรับโอกาสจากการเพิ่มขึ้นของมูลค่าสินทรัพย์ Freehold ในระยะยาว
นางวัลลภา ไตรโสรัส ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ บริษัท แอสเสท เวิรด์ คอร์ป จำกัด (มหาชน) หรือ AWC กล่าวว่า โมเดลนี้ถูกสร้างขึ้นเพื่อให้ AWC เป็น Development Engine ในการสร้างจุดหมายปลายทาง ขณะที่ AWR ถือครองสินทรัพย์ที่สร้างรายได้ และเชื่อว่าบทบาทที่เสริมกันจะช่วยสร้างความแข็งแกร่งให้กับอุตสาหกรรมอสังหาริมทรัพย์ไทย
สิ่งที่น่าสนใจจึงไม่ใช่แค่การ “นำทรัพย์เข้ากอง” แต่คือการทำให้ทุนสามารถหมุนกลับมาใช้ใหม่ได้
เมื่อสินทรัพย์ที่ AWC พัฒนามาถึงจุดที่สร้างรายได้และมูลค่าได้แล้ว การนำสินทรัพย์เข้าสู่ AWR เปิดทางให้ AWC รับรู้มูลค่าที่เกิดจากการพัฒนา ก่อนนำเงินทุนกลับไปเสริมความแข็งแกร่งของงบดุล ลดภาระทางการเงิน หรือพัฒนาโครงการใหม่ ขณะที่บริษัทยังสามารถมีส่วนร่วมกับการเติบโตของสินทรัพย์เดิมผ่านการถือหน่วย AWR
เริ่มต้น 5 Freehold มูลค่าลงทุนไม่เกิน 51,388 ล้านบาท
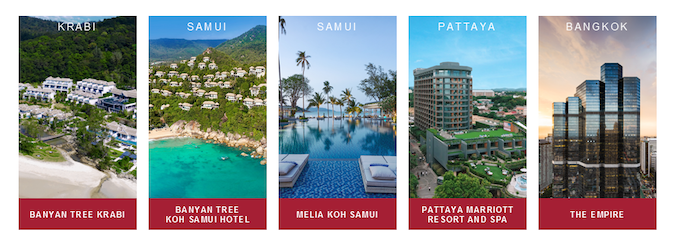
AWR วางมูลค่าการลงทุนเริ่มต้นไว้ ไม่เกิน 51,388 ล้านบาท โดยเลือกสินทรัพย์แบบกรรมสิทธิ์ Freehold จำนวน 5 แห่ง ได้แก่
ดิ เอ็มไพร์ (The Empire), บันยันทรี เกาะสมุย (Banyan Tree Koh Samui Hotel), บันยันทรี กระบี่ รีสอร์ท (Banyan Tree Krabi), มีเลีย เกาะสมุย (Meliá Koh Samui) และพัทยา แมริออท รีสอร์ต แอนด์ สปา (Pattaya Marriott Resort and Spa) การเลือก Freehold มีความหมายมากกว่าการถือกรรมสิทธิ์ เพราะ AWC มองว่าสินทรัพย์ในทำเลคุณภาพซึ่งมีอยู่อย่างจำกัดสามารถสร้างการเติบโตได้สองชั้น
ชั้นแรกคือผลประกอบการจากการใช้งานสินทรัพย์ และอีกชั้นคือ Value Appreciation หรือมูลค่าของตัวอสังหาริมทรัพย์ที่สามารถเพิ่มขึ้นในระยะยาว
นี่เป็นเหตุผลที่ AWR ถูกวางให้เป็น Freehold REIT ขนาดใหญ่ พร้อมเปิดรับนักลงทุนทั้งไทยและต่างประเทศ โดยไม่ได้มองเพียง Dividend หรือรายได้จากค่าเช่า แต่ต้องการสร้าง Total Return จากทั้งกระแสเงินสดและมูลค่าของทรัพย์สิน
ทำไมต้องผสม “ออฟฟิศ” กับ “รีสอร์ต”
อีกแนวคิดจากการพูดคุยของผู้บริหารที่น่าสนใจ คือการไม่วาง AWR ให้พึ่งพาสินทรัพย์ประเภทใดประเภทหนึ่ง
พอร์ตตั้งต้นจึงนำ Commercial ในกรุงเทพฯ มาผสมกับ Hospitality ใน 3 จุดหมายปลายทางท่องเที่ยวสำคัญ เพื่อกระจายแหล่งรายได้และช่วยให้พอร์ตรับมือกับวัฏจักรเศรษฐกิจได้ดีขึ้น
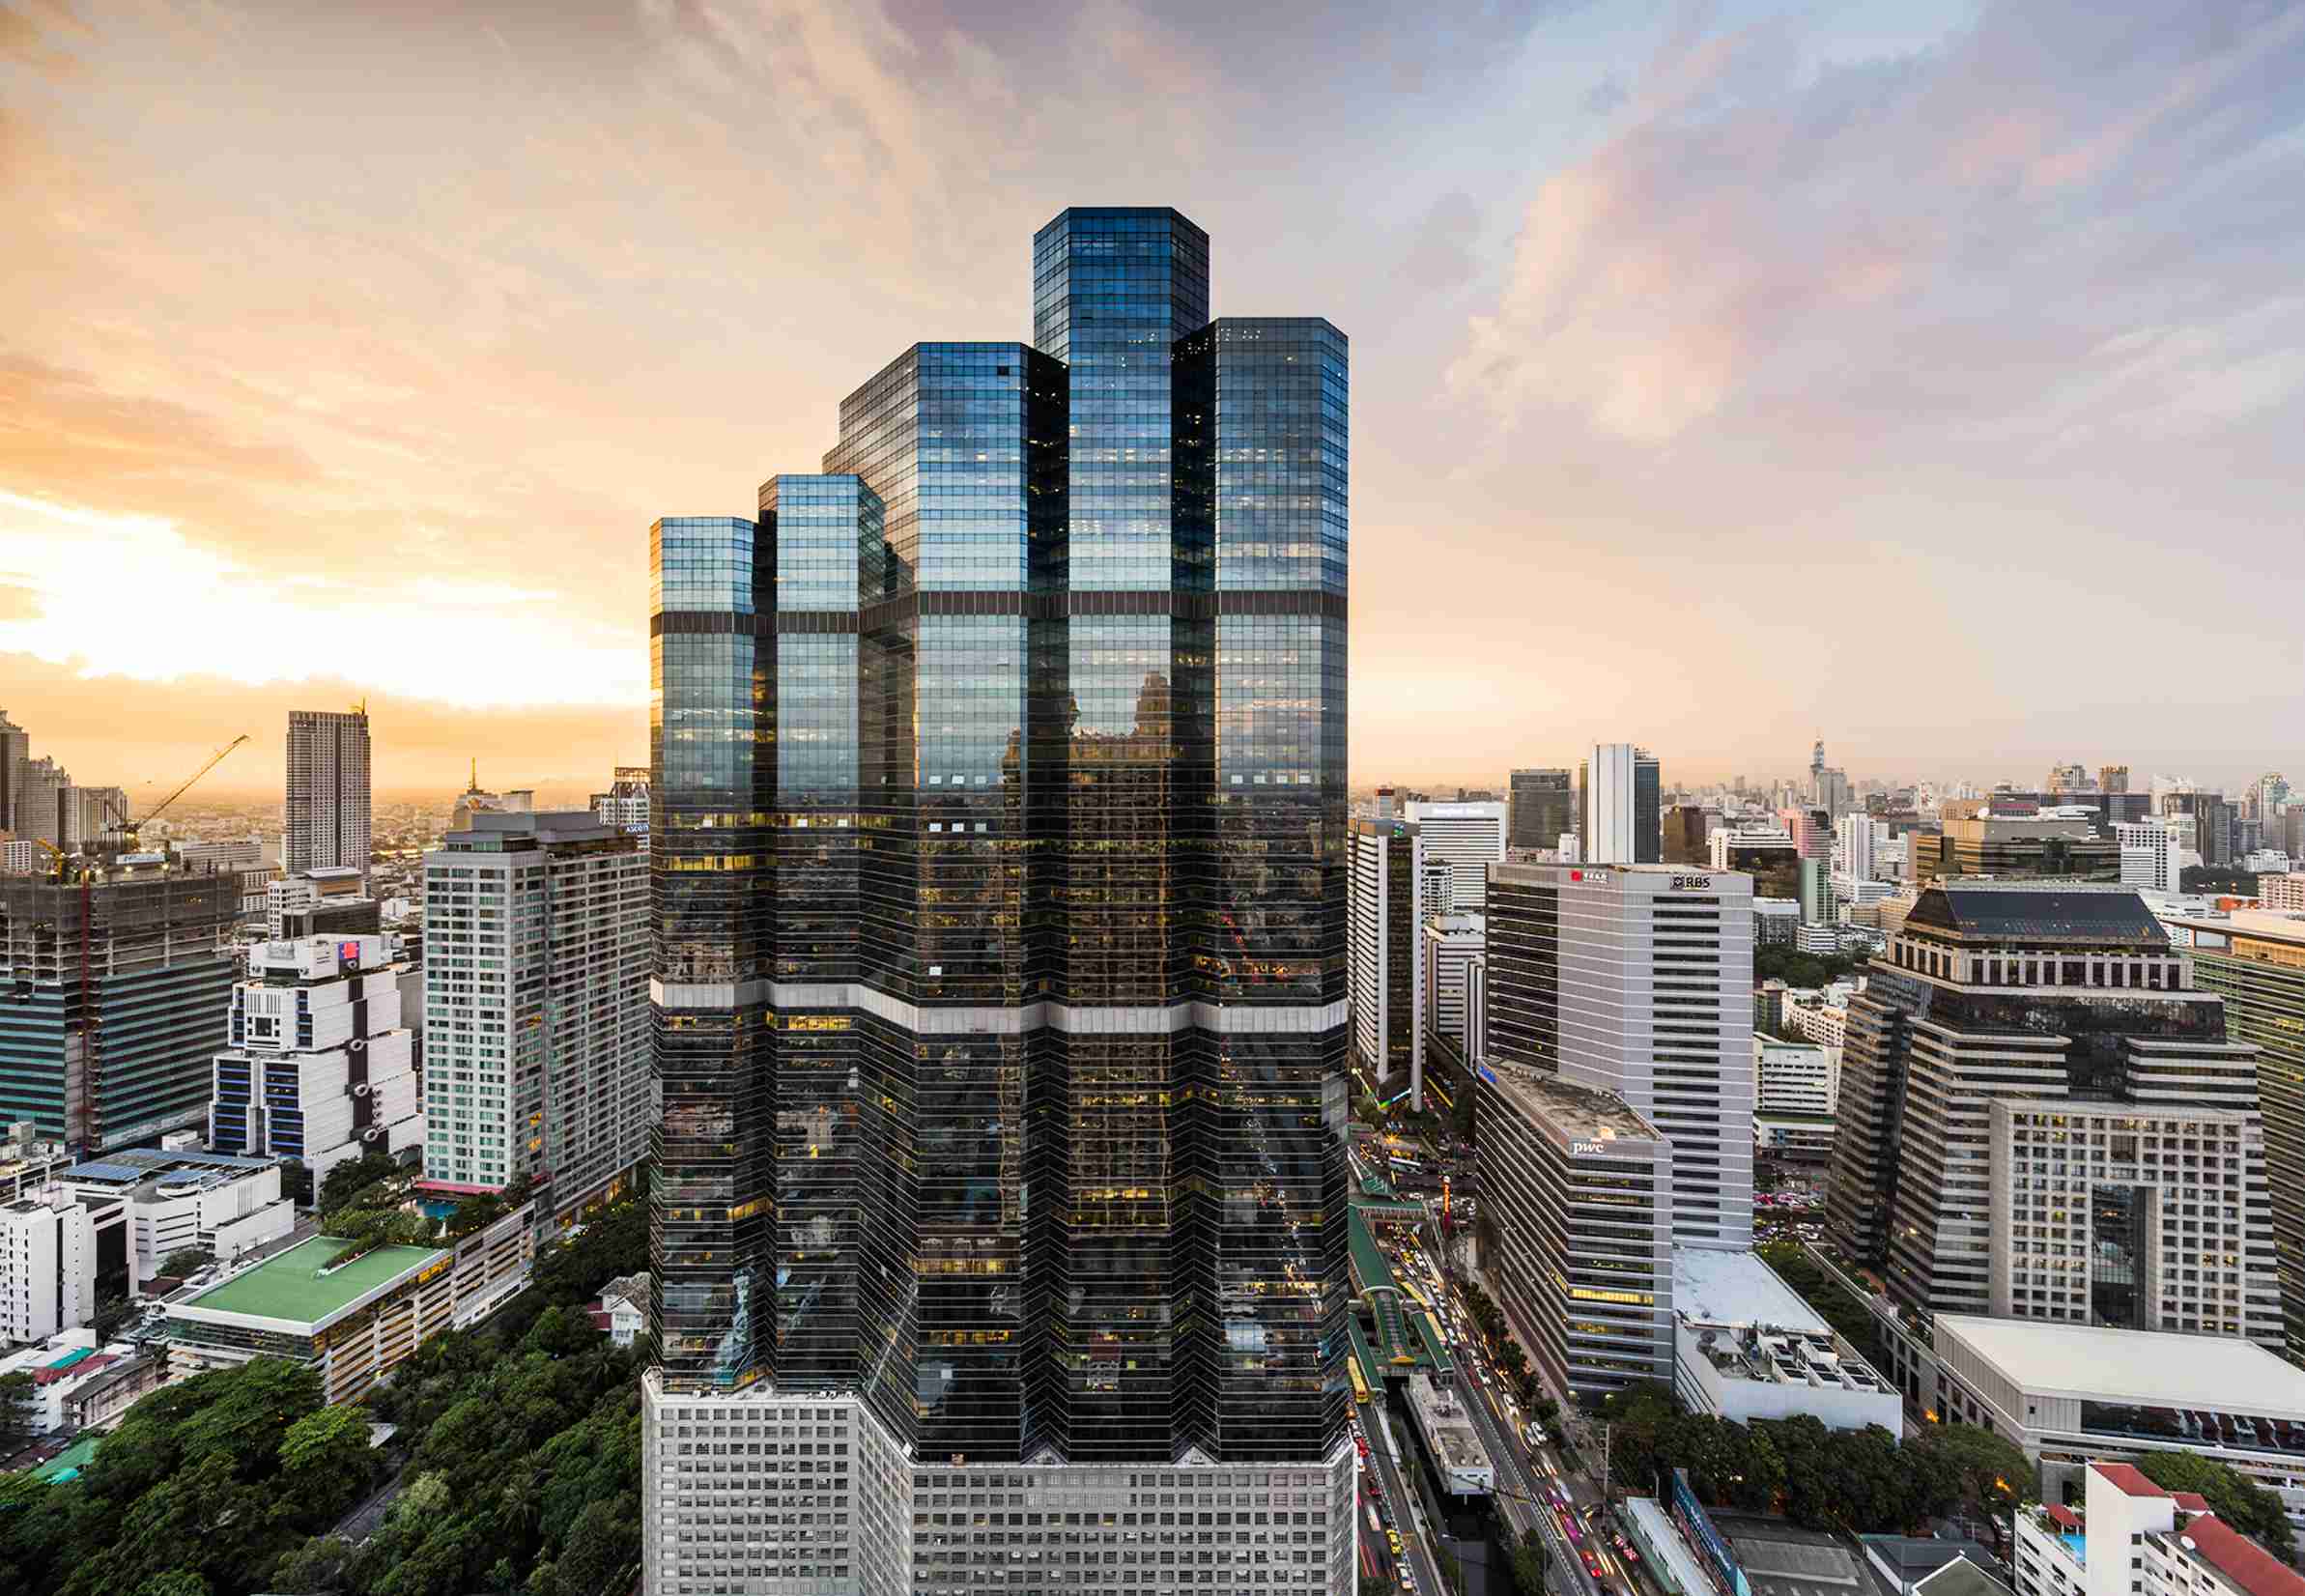
ฝั่ง Commercial มี ดิ เอ็มไพร์ อาคารสูง 58 ชั้นใจกลางสาทร ซึ่งไม่ได้ถูกพัฒนาให้เป็นเพียงสำนักงานเกรดเอ แต่กำลังถูกขยายบทบาทสู่ Business & Lifestyle Destination ผ่านอาหาร ไลฟ์สไตล์ และ Wellness
ดิ เอ็มไพร์มีพื้นที่เช่าสุทธิ 158,021 ตารางเมตร ผู้เช่าคุณภาพกว่า 200 ราย และมีอัตราการต่อสัญญาสูงถึง 99% พร้อมพื้นที่อย่าง EA Rooftop at The Empire, EA Wellness Club และ The Empire Residence ซึ่งเชื่อมกับคอมมูนิตี้กว่า 25,000 คนต่อวัน นอกจากนี้ยังได้รับมาตรฐาน LEED Gold, WELL Core Platinum และ Fitwel 2 Star
อีกด้านคือโรงแรม 4 แห่งที่ AWC แบ่ง Positioning ออกเป็นสองตลาดอย่างชัดเจน
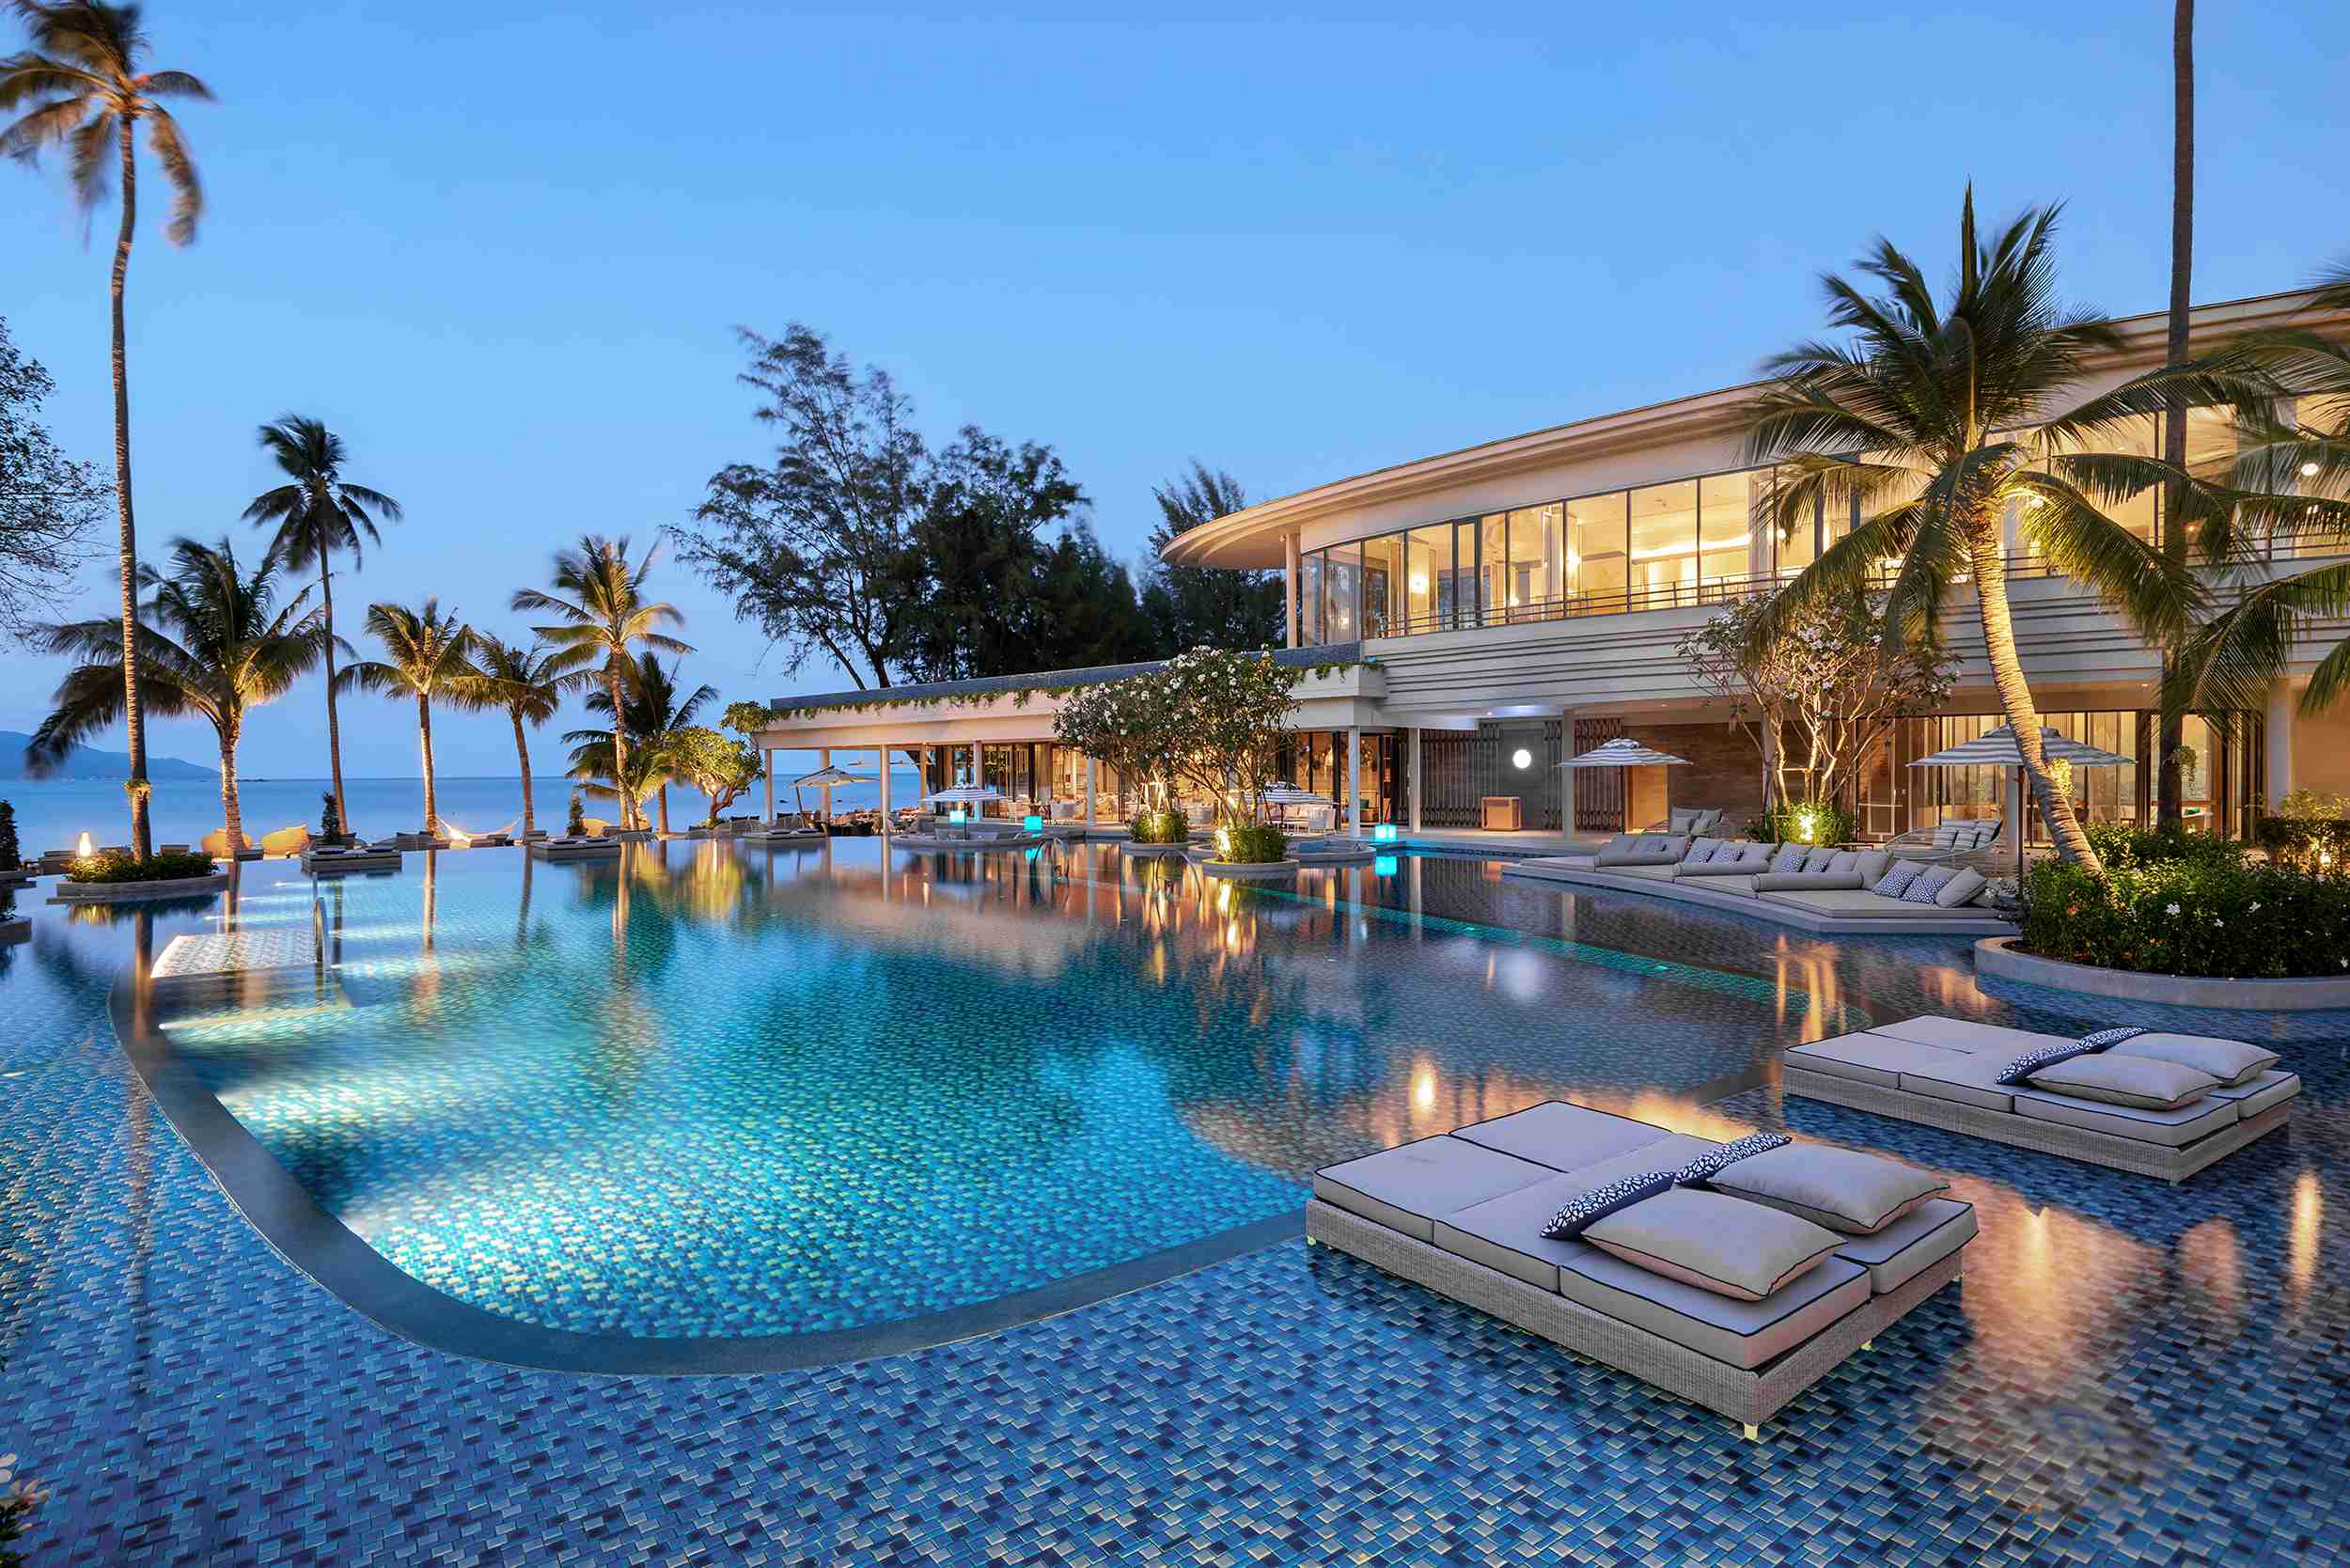
กลุ่มแรกคือ Ultra-Luxury Wellness Destination ได้แก่ บันยันทรี เกาะสมุย และบันยันทรี กระบี่ รีสอร์ท ส่วนอีกกลุ่มคือ Family & Friends Luxury Lifestyle Destination ได้แก่ มีเลีย เกาะสมุย และพัทยา แมริออท รีสอร์ต แอนด์ สปา วิธีคิดนี้ทำให้โรงแรมแต่ละแห่งไม่จำเป็นต้องแข่งขันด้วย “ห้องพัก” เพียงอย่างเดียว แต่สร้างเหตุผลในการเดินทางผ่าน Positioning และประสบการณ์ที่แตกต่างกัน
4 รีสอร์ต กับตัวเลขที่สะท้อน Performance
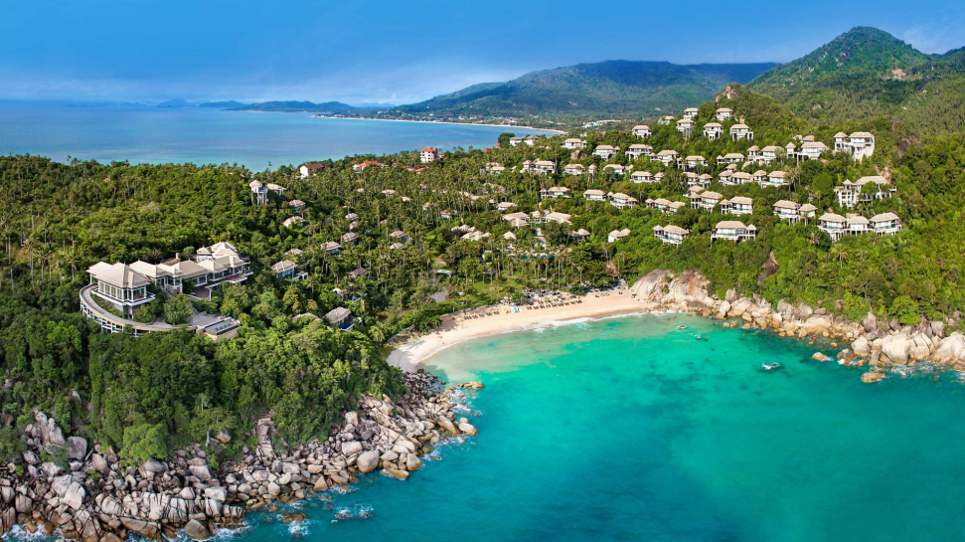
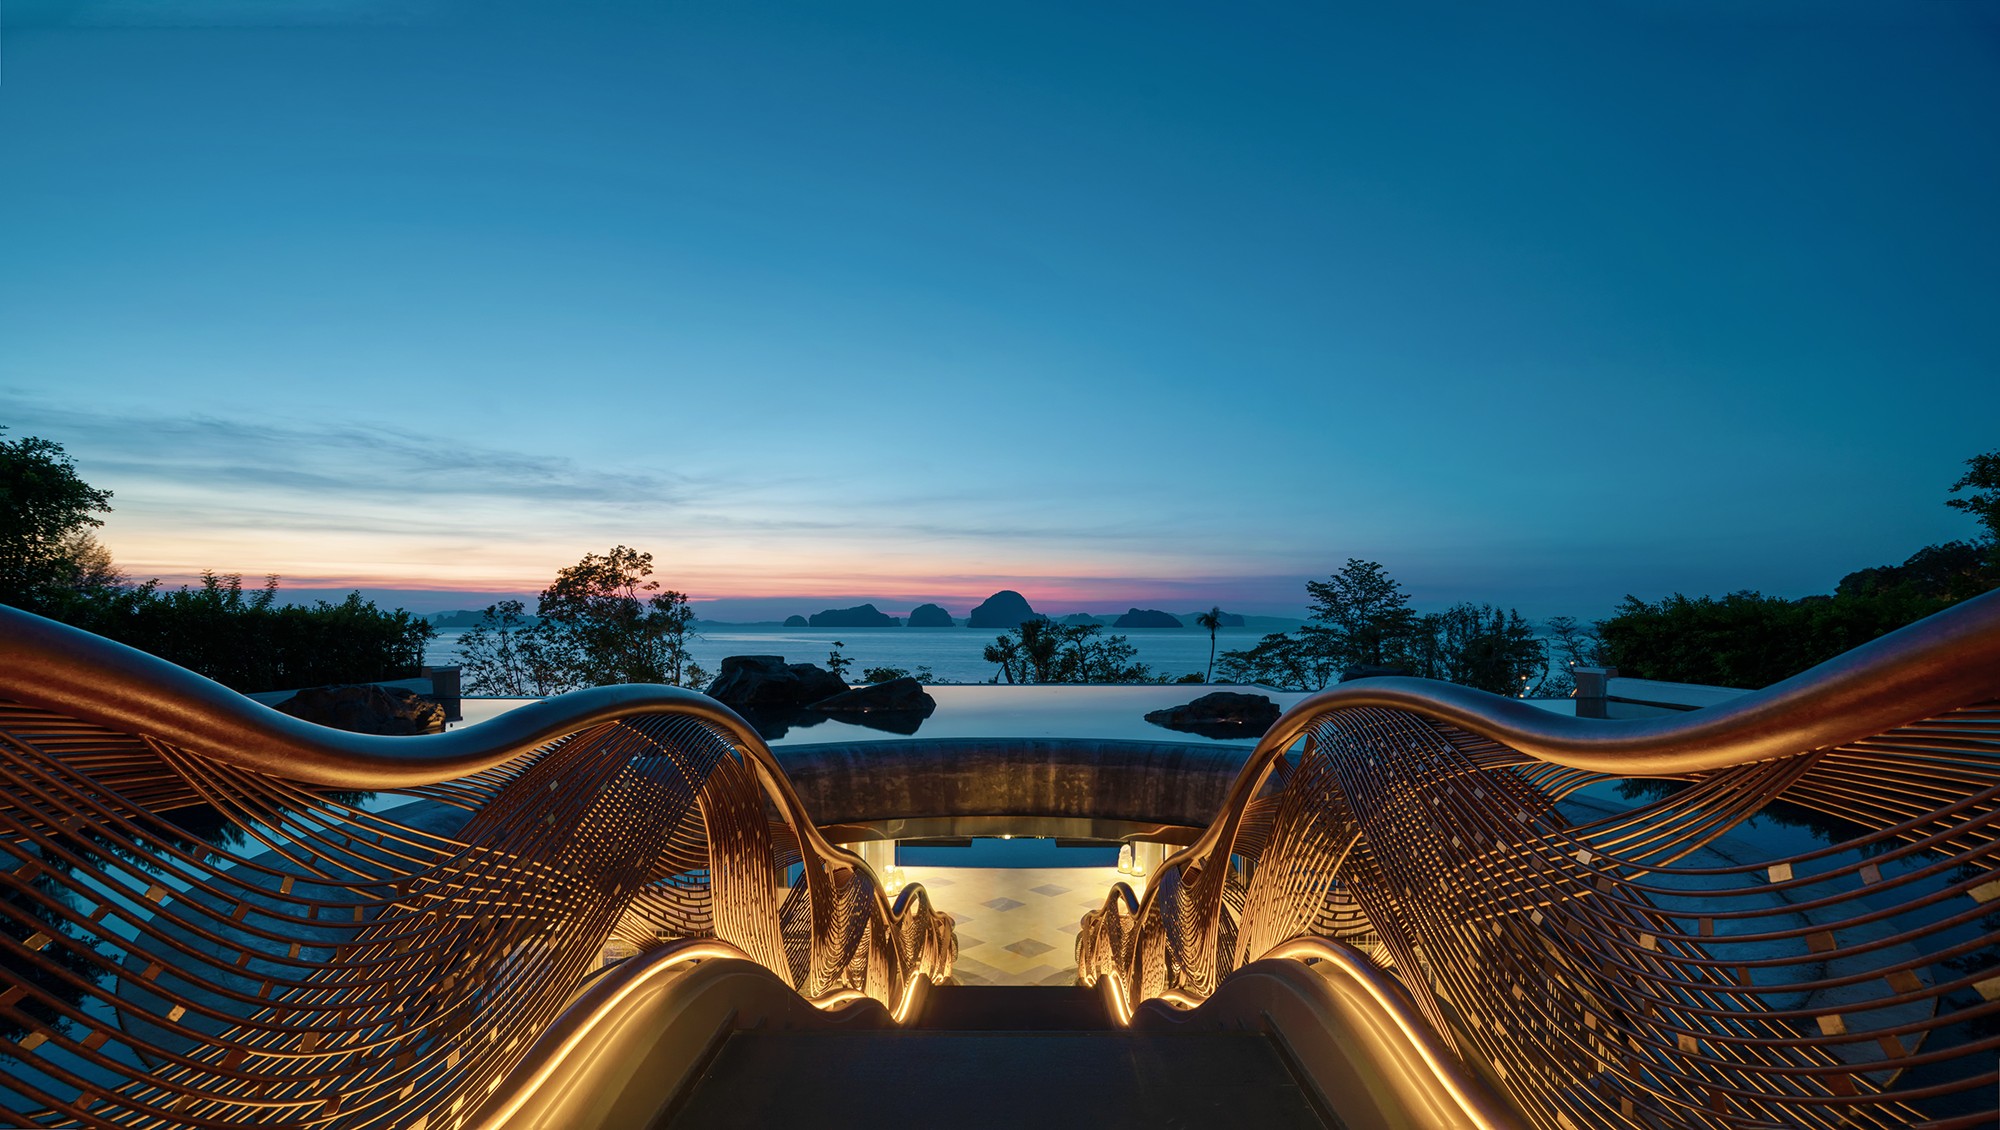
บันยันทรี เกาะสมุย เป็นรีสอร์ตเวลเนสระดับอัลตราลักชัวรี ประกอบด้วยพูลวิลล่าส่วนตัว 88 หลัง มีชายหาดส่วนตัว และได้รับรางวัล 2 MICHELIN Keys โดยในช่วง 13 ปี มี RevPAR CAGR 9.6% และ EBITDA CAGR 11%
บันยันทรี กระบี่ รีสอร์ท ตั้งอยู่บนหาดทับแขก มีห้องสวีทและวิลล่าวิวทะเล 72 ห้อง ทุกห้องมีสระว่ายน้ำส่วนตัว และได้รับ 2 MICHELIN Keys เช่นกัน โดยช่วง 5 ปีที่ผ่านมา มี RevPAR CAGR 12.9% และ EBITDA CAGR 21.7%
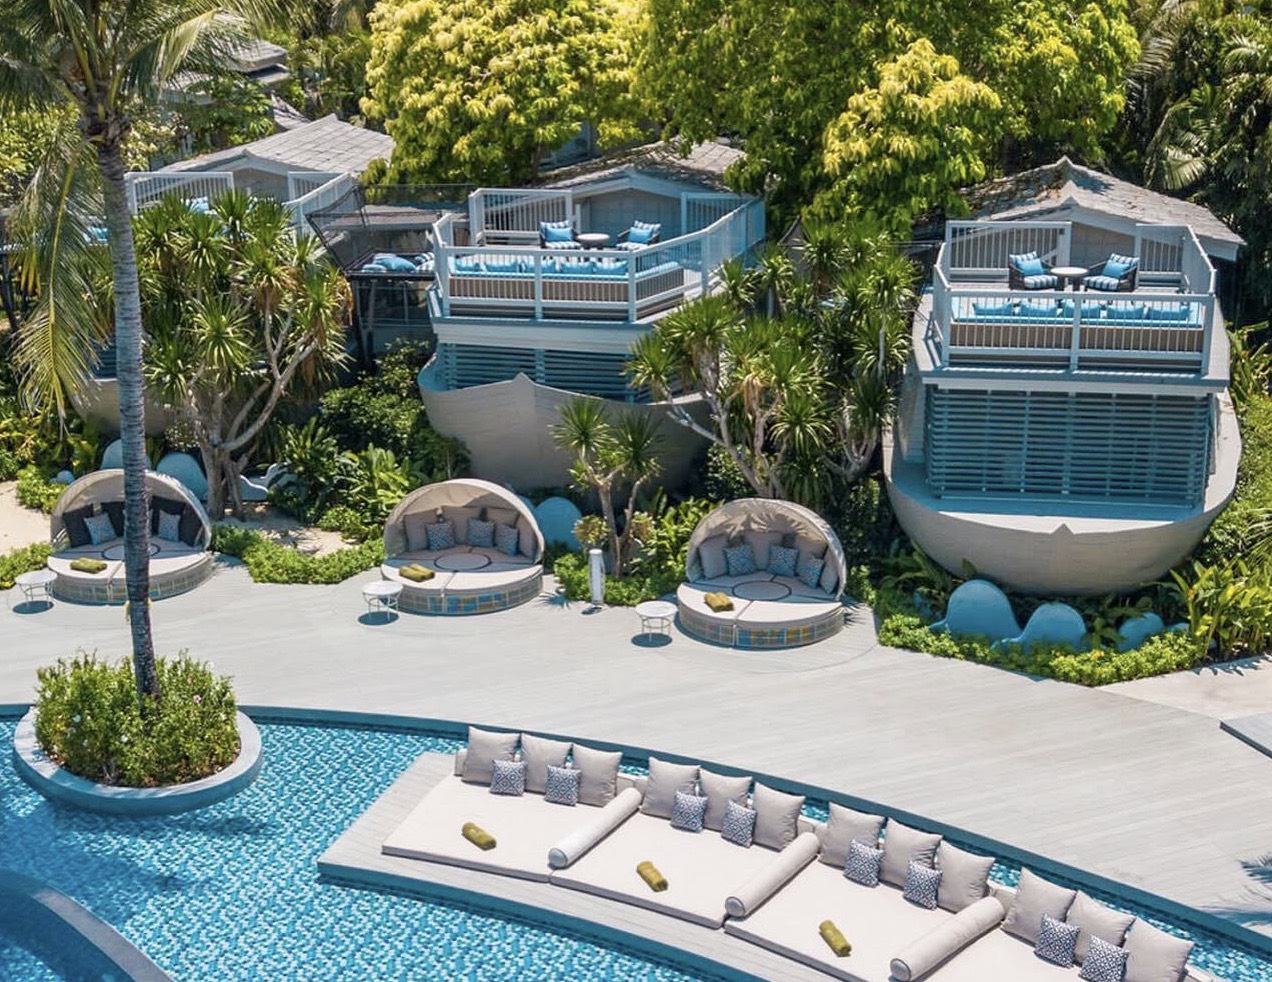
ขณะที่ มีเลีย เกาะสมุย มี 200 ห้องพัก โดดเด่นด้วย Boat Suites และสระลากูนที่ทอดผ่านพื้นที่รีสอร์ต โดยช่วง 5 ปีที่ผ่านมา มี RevPAR CAGR 23.5% และ EBITDA CAGR 22.7%
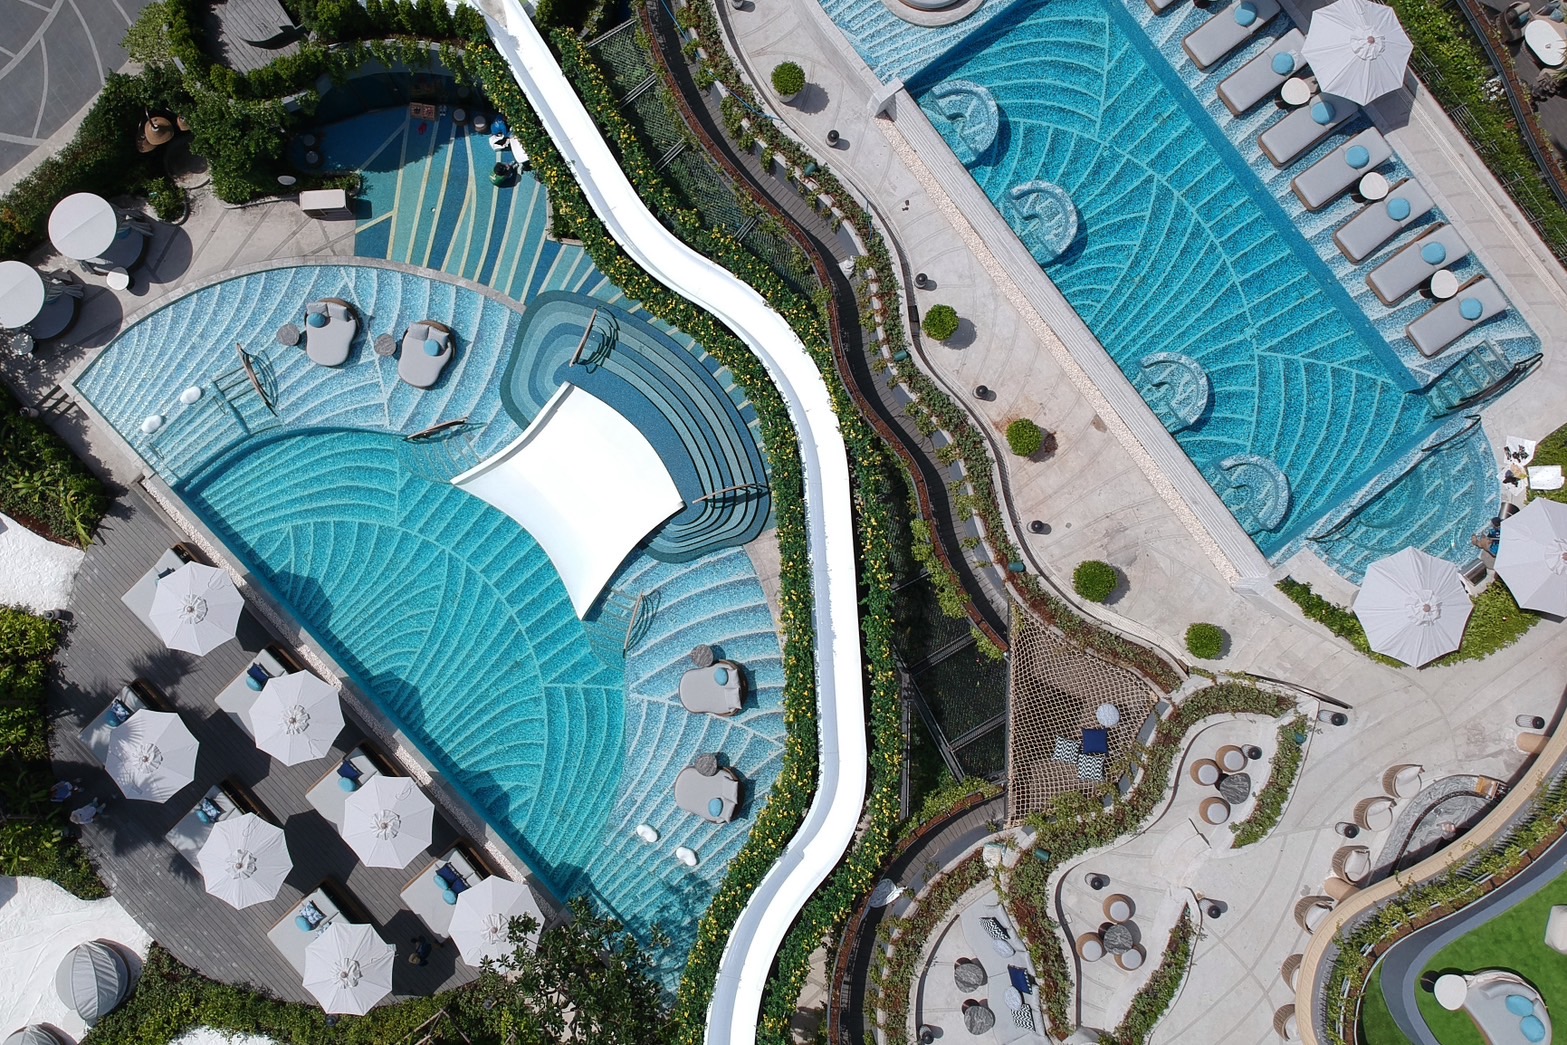
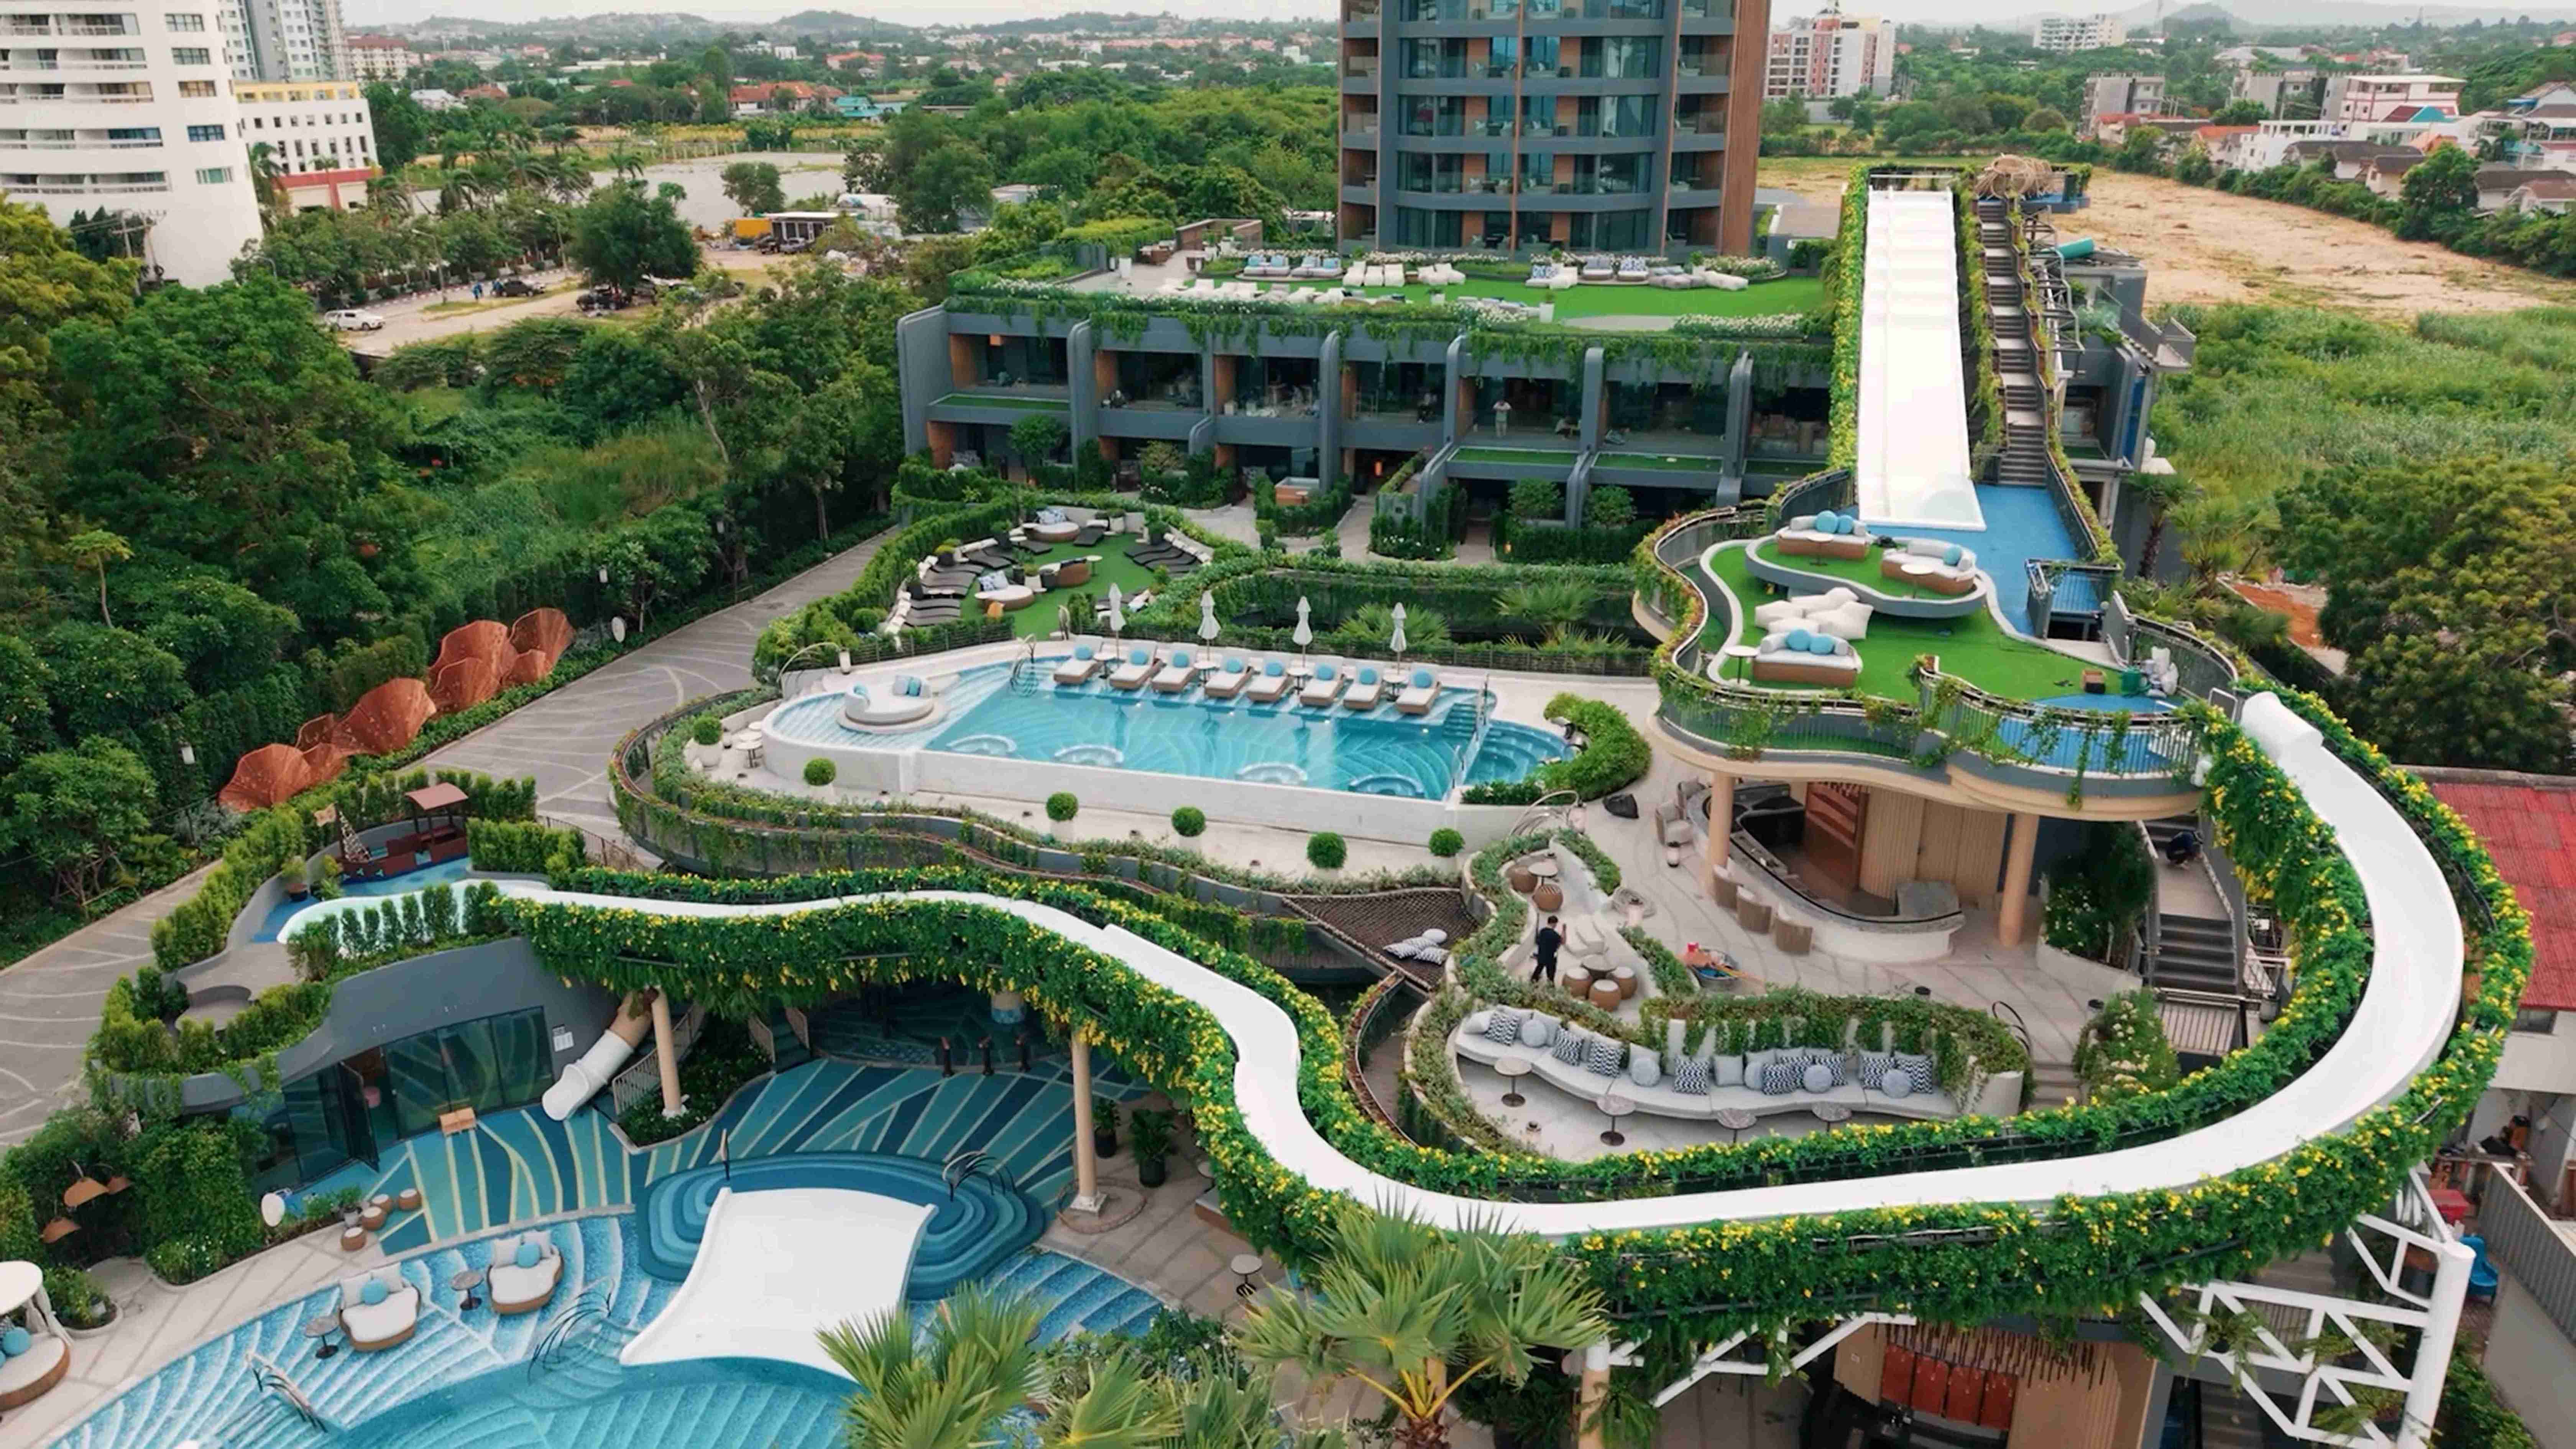
ส่วน พัทยา แมริออท รีสอร์ต แอนด์ สปา รีสอร์ตริมชายหาดจอมเทียนขนาด 287 ห้อง ถูก Repositioning ให้เจาะกลุ่มครอบครัวและเพื่อน ผ่าน Waterplay กิจกรรมทางน้ำ และประสบการณ์อาหาร พร้อมเชื่อมฐานสมาชิก Marriott Bonvoy กว่า 300 ล้านรายทั่วโลก โดยหลังเปิดดำเนินงาน 1 ปี มี RevPAR เติบโต 150% เมื่อรวมทั้ง 5 สินทรัพย์ ข่าวประชาสัมพันธ์ระบุว่า EBITDA เติบโต 20% ในช่วง 2 ปีที่ผ่านมา ซึ่งกลายเป็นฐานของเครื่องยนต์ตัวแรกของ AWR คือ Performance Growth
3 เครื่องยนต์ เปลี่ยน REIT จาก “รับค่าเช่า” สู่แพลตฟอร์มการเติบโต
จุดที่ทำให้โครงสร้าง AWR น่าสนใจกว่าการมองเป็นเพียงกองอสังหาริมทรัพย์ คือการวางเครื่องยนต์การเติบโตไว้พร้อมกัน 3 ทาง
Performance Growth – เติบโตมั่นคง จากการเพิ่มประสิทธิภาพและผลประกอบการของสินทรัพย์ในพอร์ต
Appreciation Growth – เติบโตต่อเนื่อง จากการถือกรรมสิทธิ์ Freehold ของสินทรัพย์คุณภาพในทำเลที่มีจำกัด ซึ่งเปิดโอกาสรับประโยชน์จากมูลค่าทรัพย์สินที่เพิ่มขึ้น
และ Acquisition Growth – เติบโตก้าวกระโดด จากการนำสินทรัพย์ใหม่เข้ามาเพิ่มขนาดพอร์ตในอนาคต
เครื่องยนต์ตัวที่สามเป็นส่วนที่ทำให้ภาพของ AWR ไม่ได้หยุดอยู่กับ “5 ทรัพย์แรก”
AWC เตรียมสินทรัพย์ที่คัดเลือกไว้เบื้องต้นอีก 9 แห่ง ให้ AWR พิจารณาลงทุน ภายใต้สิทธิในการปฏิเสธก่อน หรือ Right of First Refusal (ROFR) พร้อมเปิดโอกาสต่อยอดไปยังอีก 48 โครงการในพอร์ตปัจจุบันของ AWC รวมถึงโครงการที่จะเกิดขึ้นในอนาคต และสินทรัพย์คุณภาพจากตลาด
เบื้องหลัง Pipeline คือพอร์ต AWC ที่โตจาก 9.6 หมื่นล้านสู่ 2.24 แสนล้านบาท
ภาพของ Pipeline มีน้ำหนักมากขึ้นเมื่อมองกลับไปที่ฐานสินทรัพย์ของ AWC
ปัจจุบัน AWC มีพอร์ตเติบโตเป็น 62 โครงการ และมีมูลค่าทรัพย์สินรวม หรือ Gross Asset Value เพิ่มจาก 96,460 ล้านบาท ณ วันเข้าจดทะเบียนในตลาดหลักทรัพย์ฯ ปี 2562 เป็น 224,100 ล้านบาท ณ วันที่ 30 มิถุนายน 2569 ตัวเลขนี้ช่วยอธิบายสิ่งที่ผู้บริหารพูดในงานได้ชัดขึ้นว่า AWR ไม่ได้ถูกสร้างขึ้นมาเพื่อรองรับสินทรัพย์เพียงชุดเดียว แต่เป็นส่วนหนึ่งของโครงสร้างที่สามารถเชื่อมการพัฒนาสินทรัพย์ของ AWC เข้ากับตลาดทุนได้ต่อเนื่อง
เมื่อ AWC สร้างสินทรัพย์ใหม่จนมีผลประกอบการแข็งแรง AWR ก็มีโอกาสรับสินทรัพย์เหล่านั้นเข้าพอร์ต ขณะที่เงินทุนที่กลับไปยัง AWC สามารถนำไปใช้สร้างการเติบโตรอบต่อไป
จึงเกิดวงจร Develop → Grow → Monetize → Reinvest → Grow Again
AWC ไม่ได้ขายแล้วจบ แต่ยังถือ AWR ไม่เกิน 28%
โครงสร้างยังถูกออกแบบให้ AWC ไม่ได้ขายสินทรัพย์แล้วเดินออกจากการเติบโตของ AWR
หน่วยทรัสต์จะจัดสรรให้ผู้ลงทุนอย่างน้อย 72% ขณะที่ AWC จะถือหน่วยทรัสต์ ไม่เกิน 28% เพื่อสร้าง Alignment of Interest หรือทำให้ผลประโยชน์ของ AWC สอดคล้องกับผู้ถือหน่วยทรัสต์
AWR จะบริหารโดย บริษัท แอสเสท เวิรด์ คอร์ป รีท จำกัด ในฐานะผู้จัดการกองทรัสต์ นำโดย ดร.ไพฑูรย์ วงศาสุทธิกุล ประธานเจ้าหน้าที่บริหาร ซึ่งเป็นอดีตประธานเจ้าหน้าที่บริหารการลงทุน หรือ Chief Investment Officer ของ AWC และมีประสบการณ์ด้านการลงทุนและบริหารพอร์ตอสังหาริมทรัพย์ทั้งโรงแรม อาคารพาณิชย์ และศูนย์การค้า
“Best-in-Class” จึงต้องรวมถึง Governance
อีกเรื่องที่ผู้บริหารให้น้ำหนักในการอธิบาย คือคำว่า Best-in-Class ไม่ควรหมายถึงเพียงการมีอสังหาริมทรัพย์ที่ดี แต่ต้องรวมถึงโครงสร้างกำกับดูแลที่สามารถสร้างความเชื่อมั่นให้กับผู้ลงทุนทั้งในและต่างประเทศ
AWR จึงวางโครงสร้างให้คณะกรรมการประกอบด้วย กรรมการอิสระกว่า 60% และให้ Trustee มีส่วนร่วมในการแต่งตั้งกรรมการอิสระ เพื่อเพิ่มความเป็นอิสระในการตัดสินใจและดูแลผลประโยชน์ของผู้ถือหน่วยทรัสต์
ในไฟล์เสียง ผู้บริหารยังอธิบายถึงการนำแนวทางของ REIT ต่างประเทศมาศึกษา รวมถึงการจัดคณะกรรมการชุดย่อยด้าน Audit & Risk, Investment, Nomination & Remuneration และ Corporate Governance & Sustainability ตลอดจนกลไกที่เข้ามาช่วยสร้างสมดุลในประเด็นที่อาจเกี่ยวข้องกับผู้เช่าหลักของสินทรัพย์โรงแรม
ภาพที่ AWR ต้องการสร้างจึงไม่ใช่เพียง “มีทรัพย์ดี” แต่ต้องมีทั้ง Asset Quality + Performance + Growth Pipeline + Governance อยู่ในแพลตฟอร์มเดียวกัน
เกมใหญ่ของ AWR จึงไม่ใช่แค่ 5 สินทรัพย์แรก
หากมองทั้งหมดเข้าด้วยกัน การเกิดขึ้นของ AWR สะท้อนการเปลี่ยนวิธีคิดจากการ “สะสมอสังหาริมทรัพย์” ไปสู่การทำให้สินทรัพย์สามารถหมุนสร้างคุณค่าได้หลายรอบ
AWC ทำหน้าที่สร้างและพัฒนาสินทรัพย์ → สินทรัพย์สร้างรายได้และเพิ่มมูลค่า → AWR เข้ามาถือครองสินทรัพย์ที่มีความพร้อม → เงินทุนกลับไปเพิ่มความสามารถในการลงทุนของ AWC → ก่อนที่สินทรัพย์ชุดใหม่จะถูกพัฒนาและกลายเป็น Pipeline สำหรับ AWR ในอนาคต
ดังนั้น มูลค่าลงทุนเริ่มต้นไม่เกิน 51,388 ล้านบาท อาจเป็นเพียงจุดเริ่มต้นของโมเดล
เพราะสิ่งที่ต้องจับตาหลังจากนี้ ไม่ได้มีเพียงผลตอบแทนจาก ดิ เอ็มไพร์ และ 4 รีสอร์ต แต่คือ AWC จะสามารถนำฐานสินทรัพย์มูลค่า 224,100 ล้านบาท และ Pipeline ในอนาคต มาหมุนผ่านโมเดลนี้ได้มากเพียงใด
และหากวงจรดังกล่าวเดินได้ตามแผน AWR ก็จะไม่ได้เป็นเพียงปลายทางสำหรับนำอสังหาริมทรัพย์เข้ากองทรัสต์ แต่จะกลายเป็นอีกหนึ่ง Growth Engine ที่เชื่อม “การพัฒนาอสังหาริมทรัพย์–ตลาดทุน–กระแสเงินสด–การลงทุนรอบใหม่” เข้าด้วยกัน
นั่นอาจเป็นความหมายที่ชัดที่สุดของสิ่งที่ AWC เรียกว่า Integrated Sustainable Growth Platform — การทำให้สินทรัพย์ที่สร้างมูลค่าแล้ว ไม่ได้หยุดเติบโตอยู่ตรงนั้น แต่สามารถกลับมาเป็นทุนเพื่อสร้างสินทรัพย์และการเติบโตชุดถัดไปได้อีกครั้ง
หมายเหตุ: AWR อยู่ระหว่างการเสนอจัดตั้ง โดยบริษัท แอสเสท เวิรด์ คอร์ป รีท จำกัด ในฐานะผู้จัดการกองทรัสต์ ได้ยื่นแบบแสดงรายการข้อมูลการเสนอขายหน่วยทรัสต์และร่างหนังสือชี้ชวนต่อสำนักงาน ก.ล.ต. เมื่อวันที่ 29 กันยายน 2569 ผู้ลงทุนควรศึกษารายละเอียดโครงสร้างการลงทุน ประมาณการทางการเงิน สมมติฐาน และความเสี่ยงจากเอกสารที่เกี่ยวข้องก่อนตัดสินใจลงทุน


เอเวอร์กรีนวิว ทาวเวอร์ ชั้น 4
เลขที่ 22/43 ซอยบางนา-ตราด 56 ถนนบางนา-ตราด
แขวงบางนา เขตบางนา กรุงเทพมหานคร 10260
Tel : 0-2751-4995-6
Mobile : 062-194-4561
คุณศุภากร ยาตพงศ์ (บู)
Mobile : 08-1355-3636
Tel : 0-2751-4995-6
E-mail : market-plus@hotmail.com
info@marketplus.in.th
E-mail : info@marketplus.in.th,
market-plus@hotmail.com,
marketplus@hotmail.co.th