

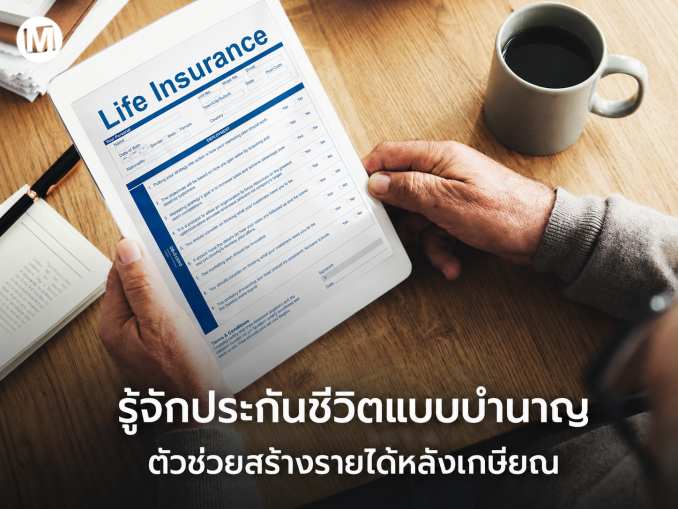
เมื่อพูดถึงการวางแผนเกษียณ หลายคนอาจนึกถึงการออมเงิน การลงทุนในกองทุน หรือการซื้อสินทรัพย์ระยะยาว แต่หนึ่งในเครื่องมือทางการเงินที่ไม่ควรมองข้ามคือ “ประกันชีวิตแบบบำนาญ” เพราะไม่ได้เป็นเพียงประกันชีวิตทั่วไปที่ให้ความคุ้มครองเท่านั้น แต่ยังช่วยสร้างกระแสเงินสดในอนาคต ทำให้ผู้เอาประกันมีรายได้ประจำหลังเกษียณตามเงื่อนไขของกรมธรรม์
ในยุคที่ค่าครองชีพสูงขึ้น อายุขัยเฉลี่ยยาวนานขึ้น และการพึ่งพารายได้จากลูกหลานอาจไม่ใช่ทางเลือกหลักสำหรับทุกคน การเตรียมเงินไว้ใช้หลังเกษียณจึงเป็นเรื่องสำคัญมากขึ้น บทความนี้จะพาไปรู้จักประกันชีวิตแบบบำนาญให้เข้าใจง่ายขึ้น ทั้งหลักการทำงาน ข้อดี ความเหมาะสม และแนวทางเลือกซื้อให้ตอบโจทย์ชีวิตระยะยาว
ประกันชีวิตแบบบำนาญ คืออะไร ?
ประกันชีวิตแบบบำนาญ คือ ประกันชีวิตประเภทหนึ่งที่เน้นการออมระยะยาวเพื่อรับเงินคืนเป็นงวดๆ หลังจากถึงช่วงอายุที่กำหนด เช่น อายุ 55 ปี 60 ปี หรือ 65 ปี ขึ้นอยู่กับเงื่อนไขของแต่ละแบบประกัน โดยบริษัทประกันจะจ่ายเงินบำนาญให้ผู้เอาประกันเป็นรายปีหรือรายงวดตามระยะเวลาที่ระบุไว้ในกรมธรรม์
จุดเด่นของประกันประเภทนี้คือช่วยเปลี่ยนเงินออมในช่วงวัยทำงานให้กลายเป็นรายได้หลังเกษียณ คล้ายการมีเงินเดือนประจำในวัยที่อาจไม่ได้ทำงานแล้ว จึงเหมาะกับคนที่ต้องการวางแผนชีวิตหลังเกษียณอย่างเป็นระบบ และต้องการลดความเสี่ยงจากการใช้เงินเก็บหมดเร็วกว่าที่คาดไว้
ประกันชีวิตแบบบำนาญทำงานอย่างไร ?
โดยทั่วไป ประกันชีวิตแบบบำนาญจะแบ่งออกเป็น 2 ช่วงหลัก ๆ ได้แก่ ช่วงชำระเบี้ยประกัน และช่วงรับเงินบำนาญ
- ช่วงชำระเบี้ยประกันภัย คือช่วงที่ผู้เอาประกันจ่ายเบี้ยตามระยะเวลาที่กำหนด เช่น จ่าย 5 ปี 10 ปี 15 ปี หรือจ่ายจนถึงอายุหนึ่ง เมื่อครบกำหนดแล้วจึงเข้าสู่ช่วงรับเงินบำนาญ
- ช่วงรับเงินบำนาญ คือช่วงที่บริษัทประกันเริ่มจ่ายเงินคืนให้ผู้เอาประกันตามสัญญา เช่น เริ่มจ่ายตั้งแต่อายุ 60 ปี ไปจนถึงอายุ 85 ปี หรืออาจจ่ายตลอดชีพตามเงื่อนไขของแบบประกันนั้นๆ
นอกจากเงินบำนาญแล้ว บางแผนอาจมีความคุ้มครองชีวิตร่วมด้วย หากผู้เอาประกันเสียชีวิตก่อนหรือระหว่างช่วงรับเงินบำนาญ ผู้รับผลประโยชน์อาจได้รับเงินตามเงื่อนไขที่กำหนดไว้ในกรมธรรม์
ประกันชีวิตแบบบำนาญเหมาะกับใคร ?
ประกันชีวิตแบบบำนาญเหมาะกับคนที่ต้องการวางแผนเกษียณอย่างจริงจัง โดยเฉพาะผู้ที่มีรายได้ประจำและต้องการกันเงินส่วนหนึ่งไว้ใช้ในอนาคตอย่างมีวินัย เพราะการจ่ายเบี้ยประกันเป็นประจำจะช่วยบังคับออมในระยะยาวได้ดี
นอกจากนี้ ยังเหมาะกับคนที่ไม่ต้องการรับความเสี่ยงจากการลงทุนมากเกินไป เพราะประกันชีวิตแบบบำนาญมีเงื่อนไขการจ่ายผลประโยชน์ที่ค่อนข้างชัดเจน เมื่อเทียบกับสินทรัพย์ลงทุนที่ผลตอบแทนอาจผันผวนตามภาวะตลาด
สำหรับฟรีแลนซ์ เจ้าของกิจการ หรือผู้ที่ไม่มีสวัสดิการบำนาญจากองค์กร ประกันชีวิตแบบบำนาญก็เป็นอีกหนึ่งทางเลือกที่ช่วยสร้างรายได้หลังเลิกทำงานได้ เพราะคนกลุ่มนี้อาจไม่มีเงินบำนาญเหมือนข้าราชการหรือพนักงานบางประเภท
ข้อดีของประกันชีวิตแบบบำนาญ
ข้อดีสำคัญของประกันชีวิตแบบบำนาญคือช่วยสร้างความมั่นคงทางการเงินหลังเกษียณ เพราะผู้เอาประกันจะได้รับเงินเป็นงวดตามแผนที่เลือกไว้ ทำให้สามารถวางแผนค่าใช้จ่ายในอนาคตได้ง่ายขึ้น ไม่ว่าจะเป็นค่าอาหาร ค่ารักษาพยาบาล ค่าเดินทาง หรือค่าใช้จ่ายส่วนตัว
อีกข้อดีหนึ่งคือช่วยสร้างวินัยทางการเงิน เนื่องจากต้องจ่ายเบี้ยต่อเนื่องตามสัญญา จึงเหมาะกับคนที่อยากออมเงินระยะยาวแต่กลัวนำเงินไปใช้ก่อนถึงเวลา นอกจากนี้ ประกันชีวิตแบบบำนาญบางแบบยังสามารถนำเบี้ยประกันภัยไปใช้สิทธิลดหย่อนภาษีได้ตามหลักเกณฑ์ที่กฎหมายกำหนด จึงเป็นประโยชน์สำหรับผู้มีรายได้ที่ต้องการวางแผนภาษีควบคู่กับการวางแผนเกษียณ
ก่อนซื้อประกันชีวิตแบบบำนาญ ควรพิจารณาอะไรบ้าง ?
ก่อนตัดสินใจซื้อประกันชีวิตแบบบำนาญ ควรเริ่มจากการประเมินเป้าหมายหลังเกษียณก่อนว่าอยากมีรายได้ต่อเดือนเท่าไร ต้องการเกษียณเมื่ออายุเท่าไร และคาดว่าจะมีค่าใช้จ่ายหลัก ๆ อะไรบ้าง เพราะตัวเลขเหล่านี้จะช่วยให้เลือกแผนที่เหมาะกับความต้องการได้มากขึ้น
จากนั้นควรพิจารณาความสามารถในการจ่ายเบี้ยประกันภัย เพราะประกันแบบบำนาญเป็นสัญญาระยะยาว หากเลือกเบี้ยสูงเกินไปอาจทำให้เกิดภาระในอนาคต ควรเลือกแผนที่จ่ายไหวต่อเนื่องโดยไม่กระทบค่าใช้จ่ายจำเป็นในชีวิตประจำวัน
สิ่งสำคัญอีกอย่างคือการอ่านเงื่อนไขกรมธรรม์อย่างละเอียด เช่น อายุเริ่มรับเงินบำนาญ ระยะเวลารับเงิน ผลประโยชน์กรณีเสียชีวิต การเวนคืนกรมธรรม์ และข้อยกเว้นต่าง ๆ เพื่อให้เข้าใจสิทธิประโยชน์และข้อจำกัดก่อนทำสัญญา
ประกันชีวิตแบบบำนาญต่างจากการออมเงินทั่วไปอย่างไร ?
แม้การออมเงินทั่วไปจะมีความยืดหยุ่นสูงและสามารถถอนใช้ได้ง่าย แต่ข้อเสียคืออาจทำให้เงินเกษียณถูกนำไปใช้ก่อนเวลาได้ ขณะที่ประกันชีวิตแบบบำนาญถูกออกแบบมาเพื่อการออมระยะยาวโดยเฉพาะ จึงช่วยล็อกเป้าหมายทางการเงินให้ชัดเจนมากขึ้น
อย่างไรก็ตาม ประกันชีวิตแบบบำนาญไม่ได้เหมาะกับการใช้เป็นเงินสำรองฉุกเฉิน เพราะมีเงื่อนไขระยะยาวและอาจมีค่าใช้จ่ายหากยกเลิกก่อนกำหนด ดังนั้น ผู้ที่สนใจควรมีเงินสำรองฉุกเฉินแยกไว้ก่อน แล้วจึงค่อยวางแผนซื้อประกันบำนาญเพื่อเป้าหมายหลังเกษียณ
ประกันชีวิตแบบบำนาญเป็นเครื่องมือทางการเงินที่ช่วยให้การเกษียณไม่ใช่เรื่องไกลตัว เพราะสามารถเปลี่ยนการออมในวันนี้ให้กลายเป็นรายได้ประจำในอนาคต เหมาะกับผู้ที่ต้องการวางแผนชีวิตหลังเกษียณอย่างมั่นคง ต้องการมีเงินใช้ต่อเนื่อง และต้องการลดความกังวลเรื่องรายได้เมื่อไม่ได้ทำงานแล้ว
ก่อนเลือกซื้อ ควรพิจารณาเป้าหมายทางการเงิน ความสามารถในการจ่ายเบี้ยประกันภัย และเงื่อนไขของกรมธรรม์ให้รอบคอบ เพราะประกันชีวิตแบบบำนาญเป็นแผนระยะยาวที่ต้องสอดคล้องกับทั้งรายได้ปัจจุบันและชีวิตในอนาคต หากวางแผนอย่างเหมาะสม ก็จะช่วยให้วัยเกษียณเป็นช่วงเวลาที่ใช้ชีวิตได้อย่างสบายใจและมั่นใจมากขึ้น



เอเวอร์กรีนวิว ทาวเวอร์ ชั้น 4
เลขที่ 22/43 ซอยบางนา-ตราด 56 ถนนบางนา-ตราด
แขวงบางนา เขตบางนา กรุงเทพมหานคร 10260
Tel : 0-2751-4995-6
Mobile : 062-194-4561
คุณศุภากร ยาตพงศ์ (บู)
Mobile : 08-1355-3636
Tel : 0-2751-4995-6
E-mail : market-plus@hotmail.com
info@marketplus.in.th
E-mail : info@marketplus.in.th,
market-plus@hotmail.com,
marketplus@hotmail.co.th